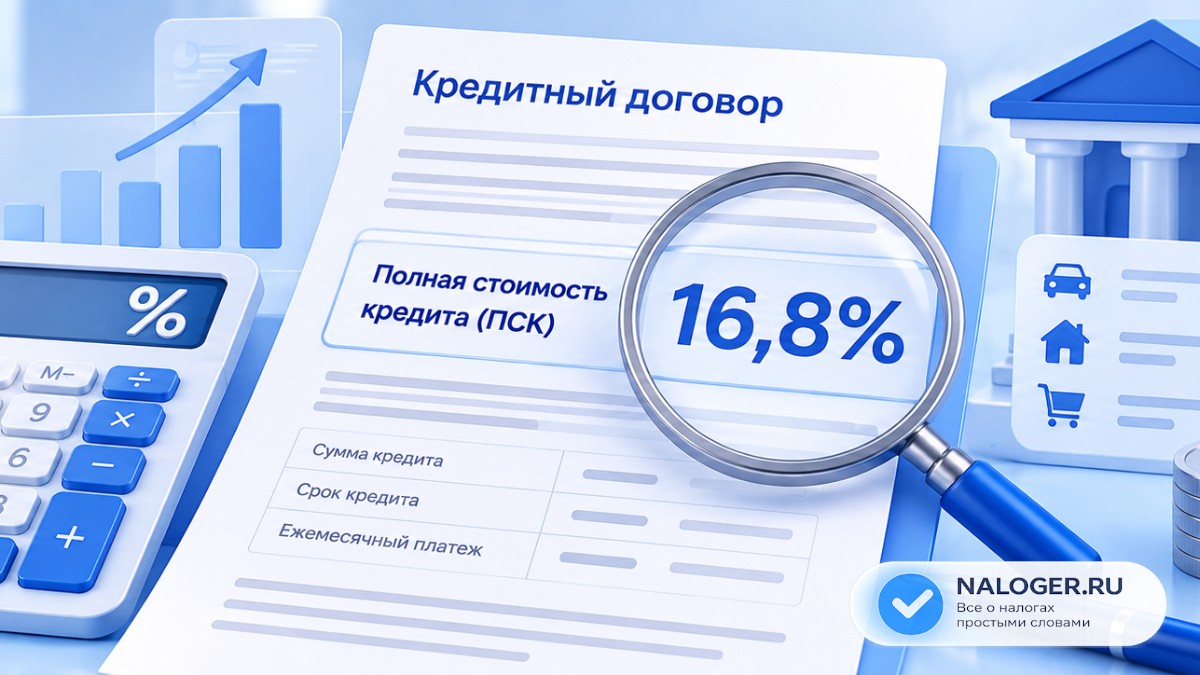
ПСК — это полная стоимость потребительского кредита или займа. Она помогает понять, во сколько обойдется кредит с учетом не только процентов, но и других расходов, которые по закону участвуют в расчете.
Поэтому при выборе кредита недостаточно смотреть на рекламную ставку. Банк может предлагать кредит «от 15% годовых», а ПСК в индивидуальных условиях конкретного заемщика окажется заметно выше.
Что такое ПСК простыми словами
Процентная ставка показывает, сколько банк начисляет за пользование заемными деньгами. Но кроме процентов у кредита могут быть и другие расходы: например, страховка или платные услуги, от которых зависят условия займа.
Для более полной оценки используется полная стоимость потребительского кредита — ПСК. Порядок ее расчета установлен статьей 6 Федерального закона № 353-ФЗ «О потребительском кредите (займе)».
Если совсем просто
Ставка показывает цену пользования деньгами банка. ПСК помогает увидеть стоимость кредитного предложения шире — с учетом других расходов, которые должны учитываться по закону.
Чем ПСК отличается от процентной ставки
| Показатель | Что показывает |
|---|---|
| Процентная ставка | Проценты за пользование кредитными деньгами |
| ПСК | Стоимость кредита с учетом процентов и других платежей, включаемых в расчет по закону |
Например, банк может одобрить кредит под 18% годовых. Если получение такой ставки связано с дополнительными расходами, ПСК может составить 22–24% или больше.
Поэтому ставка и ПСК отвечают на разные вопросы. Ставка показывает стоимость пользования деньгами, а ПСК — более полную стоимость кредитного предложения.
ПСК в процентах и рублях: в чем разница
В договоре заемщик видит сразу два значения ПСК: в процентах годовых и в денежном выражении.
ПСК в процентах — это расчетный показатель, который удобно использовать для сравнения похожих кредитов. Именно его обычно имеют в виду, когда говорят: «ПСК составляет 23,7%».
ПСК в денежном выражении показывает сумму процентов и других учитываемых расходов заемщика. При этом возврат самой суммы кредита в денежную ПСК как стоимость кредитования не включается.
То есть если человек берет 500 000 ₽, денежная ПСК не означает «500 000 ₽ плюс переплата». Это отдельный показатель расходов по кредиту, рассчитанный по правилам закона.
Как использовать обе цифры
Для сравнения похожих предложений смотрите ПСК в процентах. Чтобы понять расходы в рублях, дополнительно проверяйте денежное значение ПСК и график платежей.
Что входит и не входит в ПСК
При расчете полной стоимости кредита учитываются предусмотренные законом платежи. В частности:
- погашение основной суммы долга — при расчете ПСК в процентах годовых
- проценты по кредиту
- оплата услуг, работ или товаров, если без них кредит не предоставят либо предоставят на других условиях
- в предусмотренных законом случаях — расходы на страхование
При этом ПСК не включает абсолютно все возможные расходы заемщика. Например, штрафы и пени, которые возникают из-за просрочки, в обычный расчет полной стоимости кредита не входят.
Поэтому ПСК нельзя воспринимать как гарантированную максимальную сумму всех расходов на весь срок. Если нарушать условия договора или пользоваться кредитным продуктом способом, который предусматривает дополнительные комиссии, фактические расходы могут оказаться выше.
Не любая страховка автоматически входит в ПСК
Значение имеет то, влияет ли конкретная услуга на предоставление кредита или его условия. Поэтому проверяйте условия именно своего договора.
Где посмотреть ПСК в договоре
ПСК не должна быть спрятана среди мелкого текста. Она размещается в квадратных рамках в правом верхнем углу первой страницы договора перед таблицей с индивидуальными условиями.
Слева указывается полная стоимость кредита в процентах годовых, справа — в денежном выражении.
Показатель должен быть заметным еще до подписания договора. Если вы сравниваете несколько банков, удобнее смотреть именно на эти значения, а не на рекламные проценты на главной странице банка.
Пример: ставка 18%, а ПСК 24%
Предположим, заемщик берет 500 000 ₽ на три года. Банк устанавливает ставку 18% годовых, а в договоре указана ПСК 24% годовых.
Это не обязательно означает ошибку. Разница может быть связана со страховкой или дополнительной услугой, которая влияет на условия кредита.
В такой ситуации выясните:
- какие платные услуги включены
- сколько они стоят
- можно ли от них отказаться
- изменится ли после отказа процентная ставка
Как сравнивать два кредита по ПСК
Допустим, два банка предлагают заемщику по 500 000 ₽ на три года.
| Условие | Кредит А | Кредит Б |
|---|---|---|
| Сумма | 500 000 ₽ | 500 000 ₽ |
| Срок | 3 года | 3 года |
| Ставка | 17,9% | 19,5% |
| ПСК | 25,4% | 21,1% |
По одной ставке привлекательнее выглядит кредит А: 17,9% против 19,5%.
Но ПСК показывает другую картину. У первого кредита она составляет 25,4%, а у второго — 21,1%. Это повод проверить, какие дополнительные расходы заложены в первом предложении.
При этом по одной ПСК тоже нельзя гарантированно утверждать, что кредит Б обойдется дешевле в рублях. Нужно посмотреть денежную ПСК, график платежей и дополнительные услуги.
Сравнивайте сопоставимые предложения
ПСК полезнее всего сравнивать у кредитов одного типа с одинаковой или близкой суммой и сроком.
Как страховка и дополнительные услуги влияют на кредит
Дополнительные услуги — одна из основных причин, по которой ПСК может заметно отличаться от процентной ставки.
Например, банк может предложить два варианта:
- ставка 18% при наличии страхования
- ставка 23% без страхования
На первый взгляд может показаться, что выгоднее сразу отказаться от страховки. Но правильнее сравнить оба варианта целиком: стоимость страховки, новую ставку, ПСК и итоговые платежи.
Иногда платная услуга действительно делает кредит дороже, а иногда снижение ставки частично или полностью компенсирует ее стоимость. Поэтому универсального правила «всегда отказывайтесь от страховки» нет.
Сначала проверьте условия отказа
Если договор предусматривает другую ставку без страхования, отказ от услуги может привести к ее увеличению. Сначала сравните оба варианта, а затем принимайте решение.
Почему низкая ставка не всегда означает дешевый кредит
В рекламе банки чаще всего показывают именно процентную ставку: она понятнее и выглядит привлекательнее.
Но ставка «от 12,9%» может быть доступна только части заемщиков или при выполнении дополнительных условий. Конкретному клиенту банк может установить другую ставку и другую ПСК.
Поэтому смотреть только на рекламный процент — плохая стратегия. Перед подписанием договора лучше сравнить:
- ставку именно по вашему предложению
- ПСК в процентах
- денежную ПСК
- ежемесячный платеж
- стоимость страховок и дополнительных услуг
Можно ли самому рассчитать ПСК
Технически ПСК можно рассчитать самостоятельно, но это сложнее обычного расчета ежемесячного платежа.
Нельзя просто сложить процентную ставку и стоимость страховки. Для расчета используется специальная формула, учитывающая суммы и сроки денежных потоков.
Поэтому обычному заемщику практичнее использовать ПСК, указанную кредитором, и сравнивать ее с другими индивидуальными предложениями. Если цифра кажется подозрительной, можно запросить у банка пояснения.
Что будет с ПСК при досрочном погашении
Первоначальная ПСК рассчитывается исходя из условий кредита и предусмотренного графика платежей.
Если заемщик возвращает часть долга досрочно, фактические расходы по процентам могут уменьшиться. Если частичное досрочное погашение приводит к изменению ПСК, кредитор должен предоставить новое значение и уточненный график платежей, если он предоставлялся ранее.
Поэтому ПСК, указанная при заключении договора, и фактическая итоговая переплата после досрочного погашения — не одно и то же.
ПСК по кредитной карте
У кредитных карт стоимость заемных денег сильнее зависит от поведения клиента. Один заемщик полностью погашает задолженность в льготный период, другой снимает наличные или оставляет долг после окончания грейс-периода.
Поэтому для кредитов с лимитом в предусмотренных законом случаях может указываться диапазон ПСК.
При выборе карты кроме ПСК проверяйте:
- на какие операции действует льготный период
- ставку после его окончания
- комиссии и ставки при снятии наличных
- условия переводов
- стоимость обслуживания карты
Может ли банк установить любую ПСК
Нет. Банк России ежеквартально рассчитывает среднерыночные значения ПСК для разных категорий потребительских кредитов и займов.
По общему правилу на момент заключения договора ПСК не должна превышать меньшую из двух величин:
- 292% годовых
- среднерыночное значение ПСК соответствующей категории, увеличенное более чем на одну треть
Единой «нормальной ПСК» для всех кредитов нет. Показатели различаются в зависимости от категории кредита, срока, суммы и вида кредитора.
Что проверить перед подписанием договора
- Ставку именно по вашему договору, а не рекламную «от»
- ПСК в процентах — найдите ее на первой странице
- ПСК в рублях и общую сумму платежей
- Страховки и дополнительные услуги — сколько стоят и что будет при отказе
- Ежемесячный платеж — подходит ли он вашему бюджету
- Условия досрочного погашения
- Хотя бы одно альтернативное предложение на похожую сумму и срок
Если ставка выглядит низкой, а ПСК заметно выше, это не означает автоматически, что кредит плохой. Но такая разница — хороший повод внимательно разобраться, какие дополнительные расходы влияют на его стоимость.
Частые вопросы
Нет. Ставка показывает проценты за пользование кредитом, а ПСК учитывает более широкий набор расходов, которые должны входить в расчет по закону.
Это денежное выражение стоимости кредита: сумма процентов и других расходов, учитываемых при расчете. Основная сумма долга в эту величину как стоимость кредитования не включается.
Причиной могут быть страховка и другие платные услуги, которые влияют на условия предоставления кредита.
В квадратных рамках в правом верхнем углу первой страницы договора перед таблицей с индивидуальными условиями.
ПСК хорошо подходит для сравнения похожих кредитов, но дополнительно нужно учитывать расходы в рублях, срок, ежемесячный платеж и дополнительные услуги.
Да. При досрочном погашении заемщик обычно платит меньше процентов, поскольку сокращается период пользования заемными деньгами. Фактическая переплата поэтому может оказаться ниже первоначального расчета.
Частые ошибки
Смотрят только на рекламную ставку
Ставка «от» может быть доступна только при дополнительных условиях. Проверяйте ставку и ПСК именно в своем договоре.
Не проверяют страховку и платные услуги
Услуга может влиять на ставку и стоимость кредита. Сравните условия с ней и без нее до подписания договора.
Считают ПСК обычной переплатой
ПСК в процентах — специальный расчетный показатель. Для расходов в рублях смотрите денежную ПСК и график платежей.
Сравнивают совершенно разные кредиты
ПСК полезнее всего сравнивать у кредитов одного типа с близкими суммой и сроком.