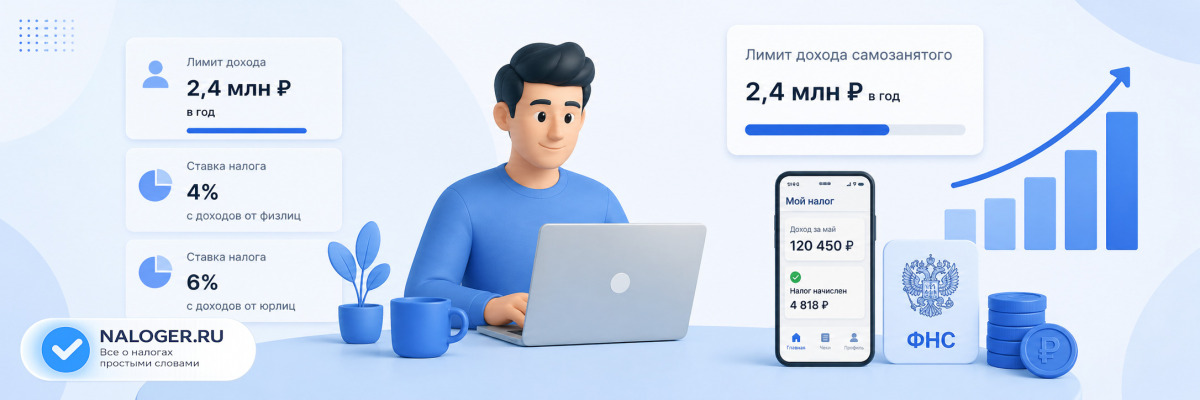
Для плательщиков налога на профессиональный доход действует лимит дохода самозанятого. В 2026 году он составляет 2 400 000 рублей за календарный год. Месячного лимита нет. Как только доходы, учитываемые для НПД, превысят эту сумму, право на спецрежим утрачивается с даты превышения, а новые доходы облагаются уже по другим правилам.
Ниже — как правильно считать доход для лимита, какие поступления в него не входят, что происходит с платежом, из-за которого превышены 2,4 млн рублей, и что делать дальше обычному физлицу и индивидуальному предпринимателю.
Что такое лимит дохода самозанятого
Лимит дохода — это предельная сумма доходов, которые учитываются при определении налоговой базы по налогу на профессиональный доход (НПД) в течение календарного года.
Ограничение установлено пунктом 8 части 2 статьи 4 Федерального закона № 422-ФЗ. В 2026 году предельная сумма по-прежнему составляет 2 400 000 рублей за календарный год.
Если условно разделить годовой лимит на 12 месяцев, получится 200 000 рублей в месяц, но это только ориентир. Закон не устанавливает месячного ограничения: можно получить 500 000 рублей в одном месяце и ничего в другом. Право на НПД сохраняется, пока учитываемый с начала года доход не превысил 2,4 млн рублей.
Что считается доходом
В лимит включаются доходы от деятельности, которая облагается НПД: оплата от физических лиц, организаций и ИП, в том числе авансы. Учитывается полная сумма, полученная от клиента: расходы и комиссии банков, площадок или сервисов не уменьшают доход для НПД.
Как считается годовой лимит
Лимит считается нарастающим итогом с 1 января по 31 декабря каждого календарного года. Если в текущем году право на НПД не утрачено, с 1 января нового года расчёт начинается заново. Если право было утрачено из-за превышения, повторная регистрация возможна не ранее нового календарного года.
Следить за накопленным доходом можно в приложении «Мой налог». Сервис автоматически учитывает зарегистрированные профессиональные доходы и контролирует лимит. Особенно внимательно проверяйте сумму перед крупной оплатой в конце года. Подробнее о сервисе — Приложение Мой налог: как пользоваться.
Важный момент: доход обычно учитывается по дате фактического получения денег, а не по дате подписания акта и не по дате, когда самозанятый решил сформировать чек. Если деньги поступили 31 декабря, доход относится к текущему году; если 1 января — уже к следующему. Для расчётов через посредника по договору комиссии, поручения или агентскому договору действует специальное правило: доход признаётся в последний день месяца, когда деньги получил посредник.
Важно про аннулирование чека
Чек можно аннулировать, если деньги возвращены клиенту или в расчёте действительно была ошибка, после чего при необходимости формируется новый чек с правильными данными и датой получения дохода. Аннулировать реальные расчёты только ради того, чтобы искусственно остаться ниже лимита, нельзя: сведения о доходах должны соответствовать фактическим платежам.
Налоговые ставки НПД в зависимости от источника дохода
Пока сохраняется право на НПД, ставка зависит от того, кто является покупателем или заказчиком. Налог рассчитывает ФНС на основании сведений о доходах, переданных через «Мой налог».
| Кто платит самозанятому | Ставка налога | Пример: доход 100 000 ₽ |
|---|---|---|
| Физическое лицо | 4% | 4 000 ₽ до применения вычета |
| Юридическое лицо или ИП | 6% | 6 000 ₽ до применения вычета |
Налог рассчитывается автоматически. Сумма может быть меньше 4% или 6%, пока применяется налоговый вычет в размере 10 000 рублей. Уплатить начисленный НПД нужно не позднее 28-го числа месяца, следующего за истекшим налоговым периодом.
Что происходит при превышении лимита дохода
Когда учитываемый доход с начала года превышает 2 400 000 рублей, право на применение НПД утрачивается с даты превышения. Доходы, которые были учтены по НПД до этой даты, пересчитывать по другому режиму не нужно.
Момент утраты права определяется частью 19 статьи 5 Федерального закона № 422-ФЗ. Если один новый платёж сам по себе выводит доход за пределы 2,4 млн рублей, этот платёж нельзя частично разделить между НПД и другим режимом: со всей суммы такого поступления нужно отчитываться уже по другим правилам.
Дальнейшие действия зависят от того, был плательщик НПД обычным физлицом или ИП:
- Физическое лицо — если после утраты НПД ему платит организация или ИП по договору на работы или услуги, заказчик становится налоговым агентом: удерживает НДФЛ и, когда это предусмотрено НК РФ, начисляет страховые взносы. Если налогового агента нет, может возникнуть обязанность самостоятельно задекларировать доход через 3-НДФЛ. Если деятельность продолжается как предпринимательская, физлицо может зарегистрироваться как ИП; при регистрации в течение 20 календарных дней с даты утраты права и своевременном уведомлении доступный спецрежим может применяться с даты регистрации ИП.
- ИП — после утраты НПД оказывается на общей системе, если своевременно не выберет доступный спецрежим. В течение 20 календарных дней с даты снятия с учёта по НПД можно уведомить ФНС о переходе на УСН, ЕСХН или, при соблюдении условий, на ПСН.
Опасность для ИП
Для ИП критичен срок 20 календарных дней с даты снятия с учёта как плательщика НПД. Если вовремя уведомить ФНС о переходе на допустимый спецрежим, он применяется с даты утраты НПД. Если срок пропустить, ИП продолжит работу на общей системе до момента, когда сможет законно перейти на другой режим в общем порядке.
Пример расчёта при превышении лимита
Разберём ситуацию, в которой лимит уже выбран полностью, а следующий платёж приводит к утрате права на НПД.
Ситуация: к моменту очередной оплаты Алексей уже получил от организаций 2 400 000 рублей и полностью использовал налоговый вычет по НПД. После этого организация перечислила ему ещё 200 000 рублей за услуги. Иных доходов, входящих в основную налоговую базу по НДФЛ, в примере нет.
| Период | Доход | Налог | Режим |
|---|---|---|---|
| В пределах лимита | 2 400 000 ₽ | 144 000 ₽ (6%) | НПД |
| Платёж, вызвавший превышение | 200 000 ₽ | 26 000 ₽ (13% НДФЛ) | Вне НПД |
| Итого за год | 2 600 000 ₽ | 170 000 ₽ | — |
В этом примере 200 000 рублей полностью относятся уже не к НПД. Поскольку платит организация, она удерживает НДФЛ как налоговый агент; самостоятельно подавать 3-НДФЛ именно по этой выплате обычно не требуется. Расчёт 13% справедлив для условий примера. Если есть другие доходы, входящие в соответствующую базу по НДФЛ, итоговая ставка определяется по действующей прогрессивной шкале. НПД рассчитан без уменьшения на налоговый вычет, поскольку по условиям примера вычет уже использован.
Как восстановить статус самозанятого после превышения
Утрата права из-за превышения лимита действует до конца текущего календарного года. Повторно зарегистрироваться как плательщик НПД можно не ранее следующего года, если снова выполняются условия режима и отсутствует неисполненная налоговая задолженность, препятствующая повторной постановке на учёт.
Например, если лимит был превышен в октябре 2026 года, то повторная регистрация возможна не ранее 1 января 2027 года. Автоматически статус не восстанавливается — нужно снова встать на учёт как плательщик НПД.
Зарегистрироваться можно через:
- приложение «Мой налог»
- веб-кабинет «Мой налог»
- банковское приложение (если банк поддерживает регистрацию НПД)
Подробно — в статье Как оформить самозанятость: пошаговая инструкция.
Совет: планируйте доходы заранее
Если до лимита осталось немного, заранее согласуйте с клиентом реальный срок оплаты. Перенос платежа на январь допустим, если деньги действительно поступят в январе. Если клиент заплатил в декабре, нельзя просто оформить чек январём ради переноса дохода в следующий год.
Лимит дохода для самозанятых ИП
Индивидуальные предприниматели тоже могут применять НПД. Для них лимит дохода такой же — 2 400 000 рублей в год.
Для ИП последствия отличаются от ситуации обычного физлица. После утраты НПД предпринимателю нужно сразу определить, на каком режиме он будет учитывать последующие доходы, и при выборе спецрежима соблюсти установленный срок уведомления ФНС.
| Налоговый режим | Лимит дохода | Ставка налога | Когда подходит |
|---|---|---|---|
| ПСН | 20 млн ₽/год (2026) | Обычно 6% от потенциального дохода | Только для разрешённых видов деятельности и при соблюдении условий ПСН |
| УСН «Доходы» | 490,5 млн ₽/год (2026) | Обычно 6%; региональная ставка может отличаться | Когда расходов немного; отдельно учитываются правила по НДС |
| УСН «Доходы минус расходы» | 490,5 млн ₽/год (2026) | Обычно 15%; региональная ставка может отличаться | Когда подтверждённые расходы составляют заметную долю дохода |
| ОСНО | Без лимита | НДФЛ 13–22%; НДС — по общим правилам | Применяется, если не выбран или недоступен подходящий спецрежим |
После превышения лимита УСН «Доходы» — один из возможных вариантов, но выбирать режим нужно не только по ставке: учитываются вид деятельности, расходы, наличие работников, право на ПСН, правила по НДС и региональные условия. Если вы выбираете между статусами — читайте Самозанятый или ИП: что выбрать.
Какие доходы не входят в лимит НПД
Лимит 2,4 млн рублей относится не ко всем деньгам, которые человек получает на карты и счета, а только к доходам, учитываемым при определении налоговой базы НПД.
В лимит НПД не включаются:
- зарплата и другие выплаты по трудовому договору
- пенсии, пособия и социальные выплаты
- доход от продажи имущества, использовавшегося для личных, домашних или иных подобных нужд
- настоящие подарки, возврат долга и личные переводы, не связанные с оплатой товаров, работ или услуг
- проценты по банковским вкладам, дивиденды и доходы от операций с ценными бумагами
- доходы, которые закон прямо исключает из НПД, например от сдачи в аренду нежилой недвижимости или от нынешнего работодателя и бывшего работодателя, если после увольнения прошло менее двух лет
Совмещение с работой по найму
Самозанятый может одновременно работать по трудовому договору. Зарплата не включается в лимит НПД, но доход от оказания услуг своему нынешнему работодателю или бывшему работодателю в течение двух лет после увольнения НПД не облагается. Подробнее — в статье «Можно ли совмещать самозанятость и работу».
Частые вопросы
Лимит дохода самозанятого в 2026 году — 2 400 000 рублей за календарный год. Месячного лимита нет. Ограничение установлено пунктом 8 части 2 статьи 4 Федерального закона № 422-ФЗ.
Право на НПД утрачивается с даты, когда учитываемый доход превысил 2,4 млн рублей. Платёж, из-за которого произошло превышение, полностью облагается уже вне НПД. Если обычному физлицу после этого платит организация или ИП, заказчик удерживает НДФЛ и при наличии объекта начисляет страховые взносы. ИП может в течение 20 календарных дней оформить переход на доступный спецрежим, чтобы он применялся с даты утраты НПД.
Да. Лимит определяется отдельно за каждый календарный год. Если право на НПД было утрачено из-за превышения, повторно зарегистрироваться можно не ранее 1 января следующего года при соблюдении условий режима и отсутствии препятствующей задолженности.
Нет. Зарплата по трудовому договору не входит в лимит НПД. Учитываются доходы от реализации товаров, работ, услуг и имущественных прав, которые признаются объектом налогообложения НПД.
Можно перенести именно фактическую оплату, если клиент действительно перечислит деньги уже в январе следующего года. Тогда доход попадёт в новый календарный год. Если деньги получены в декабре, переносить их в январь только за счёт более позднего чека нельзя.
Частые ошибки
Не следить за накопленным доходом
Особенно опасно не проверить остаток лимита перед крупным платежом. Если поступление выводит годовой доход выше 2,4 млн рублей, право на НПД утрачивается с этой даты, а весь платёж, вызвавший превышение, уже не относится к НПД. Контролируйте накопленный доход в «Мой налог» до получения крупных сумм.
Считать все поступления доходом НПД
Не каждое поступление на карту является доходом НПД: зарплата, настоящий подарок, возврат долга или продажа личного имущества сами по себе в лимит не входят. Но оплату от клиента нельзя маскировать под личный перевод — для профессионального дохода нужно корректно передать сведения о расчёте.
ИП не перешёл на новый режим вовремя
ИП после утраты НПД не должен считать, что новый режим подключится сам. Чтобы допустимый спецрежим применялся с даты снятия с учёта по НПД, нужно уложиться в 20 календарных дней и подать предусмотренное уведомление или заявление. При пропуске срока доходы придётся учитывать по правилам общей системы до законного перехода.
Аннулировать чеки, чтобы искусственно снизить доход
Аннулирование предназначено для возврата денег или исправления ошибочных сведений. Если расчёт реально состоялся, удалять чек только ради уменьшения годового дохода нельзя. Это может привести к перерасчёту налоговых обязательств и штрафам за нарушение порядка передачи сведений о расчётах.